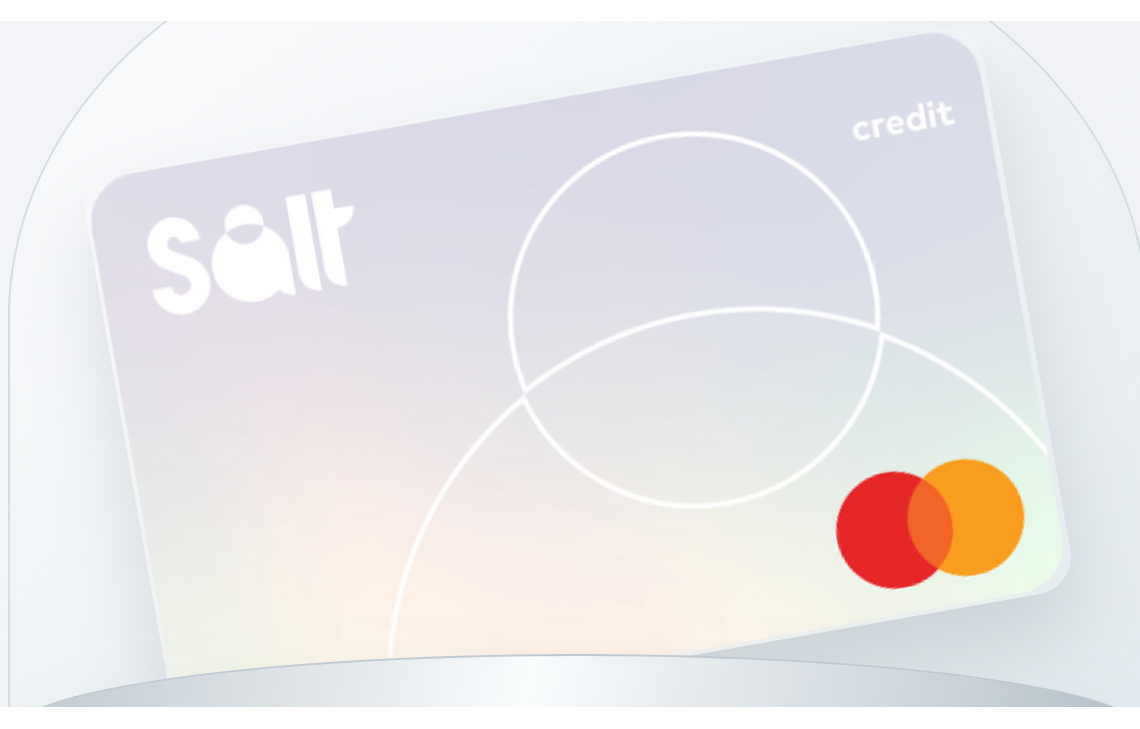

Salt Bank intră pe piața cardurilor de credit cu un produs care pune accent pe flexibilitate și administrare digitală. Noul card vine cu o limită de credit de până la 30.000 de lei, o perioadă de grație de până la 54 de zile și posibilitatea de a împărți cumpărăturile eligibile în până la 12 rate fără dobândă, în cadrul campaniei de lansare.
Cea mai interesantă funcție este însă alta: poți transforma în rate o cumpărătură pe care ai plătit-o deja din contul curent sau cu cardul de debit, fără să fie nevoie să fi folosit cardul de credit în momentul achiziției.
Cum funcționează cardul de credit Salt Bank?
Noul produs este disponibil direct în aplicația Salt Bank, unde poți solicita cardul, urmări tranzacțiile și gestiona rambursarea sumelor utilizate. Limita de credit poate ajunge la 30.000 de lei, în funcție de evaluarea realizată de bancă.
Cardul poate fi folosit pentru cumpărături online și în magazine fizice, atât în România, cât și în străinătate. Un alt avantaj este că nu trebuie să te limitezi la o listă de comercianți parteneri pentru a putea face cumpărături cu el.
Emiterea cardului digital este gratuită, iar cardul fizic este opțional. Practic, poți gestiona totul din aplicație, fără să fie nevoie să mergi într-o sucursală.
Ai plătit deja? Poți transforma cumpărătura în rate
Aceasta este funcționalitatea care face cardul Salt Bank interesant în comparație cu modelele clasice de carduri de cumpărături.
De regulă, atunci când folosești un card de credit pentru plata în rate, trebuie să alegi acel card încă din momentul achiziției. Salt Bank propune o abordare diferită: poți lua decizia și după ce ai făcut cumpărăturile.
Procesul este simplu:
- Plătești cumpărăturile din contul curent sau cu cardul de debit.
- După decontarea tranzacției, o identifici în lista de plăți din aplicația Salt Bank.
- Alegi opțiunea de transfer al plății pe cardul de credit.
- Selectezi planul de rambursare disponibil și numărul de rate.
- Suma aferentă cumpărăturii revine în contul curent, iar tu rambursezi creditul conform planului ales.
Pentru această operațiune, banca percepe un comision de 5 lei pentru fiecare tranzacție mutată de pe debit pe credit. Se aplică și condițiile de eligibilitate ale tranzacției, iar opțiunile disponibile sunt afișate în aplicație.
Funcția poate fi utilă mai ales atunci când faci o achiziție mai mare și preferi să îți păstrezi lichiditățile în cont, împărțind ulterior cheltuiala pe mai multe luni.
12 rate fără dobândă, inclusiv înainte de Black Friday
În perioada 20 octombrie 2026 – 20 ianuarie 2027, Salt Bank oferă posibilitatea rambursării în până la 12 rate fără dobândă, conform regulamentului campaniei.
Planurile disponibile pot varia în funcție de valoarea tranzacției și de condițiile aplicabile. În aplicație, clienții pot verifica plata eligibilă, numărul de rate disponibil și costul total înainte de confirmare.
De exemplu, pentru o achiziție eligibilă de 3.600 de lei împărțită în 12 rate egale fără dobândă, rata lunară ar fi de 300 de lei, la care se pot adăuga eventualele comisioane aplicabile operațiunii.
Această facilitate poate fi deosebit de utilă în perioada Black Friday, când cumpărăturile de valoare mai mare pot pune presiune pe bugetul unei singure luni.
Este important de reținut că oferta promoțională are o perioadă de valabilitate limitată, iar condițiile exacte trebuie verificate în regulamentul băncii.
Care sunt costurile cardului de credit Salt Bank?
Deși cardul are câteva avantaje interesante, există și costuri pe care trebuie să le iei în calcul înainte de a-l solicita.
Principalele costuri publicate de Salt Bank sunt:
- Emiterea cardului digital: gratuită.
- Administrarea cardului: 50 de lei pe an.
- Livrarea cardului fizic: 50 de lei, dacă alegi această opțiune.
- Dobânda standard: 28% pe an.
- Mutarea unei tranzacții de pe debit pe credit: 5 lei pentru fiecare tranzacție.
Banca oferă și o perioadă de grație de până la 54 de zile. Aceasta nu înseamnă însă că orice sumă împrumutată este automat fără dobândă: trebuie respectate condițiile contractuale și termenele de rambursare.
Pentru a exemplifica costul creditului în afara planurilor promoționale, pe site-ul Salt Bank este un calcul reprezentativ în care o limită de 5.367 de lei este utilizată integral pentru cumpărături, fără planuri de rate, pe o perioadă contractuală de 60 de luni. În acest scenariu, DAE este de 33,34%, iar valoarea totală plătibilă ajunge la 10.276,29 lei, incluzând costurile luate în calcul în exemplu.
Prin urmare, diferența dintre utilizarea responsabilă a ratelor fără dobândă și reportarea unui sold cu dobândă standard poate fi semnificativă.
Cine poate solicita cardul de credit Salt Bank?
Potrivit criteriilor publicate de bancă, solicitantul trebuie să îndeplinească mai multe condiții, printre care:
- Să aibă între 21 și 65 de ani la data solicitării.
- Să aibă un contract de muncă activ și venituri eligibile obținute în România.
- Să aibă un venit net lunar de cel puțin 4.000 de lei.
- Să aibă minimum 12 luni vechime totală în muncă și cel puțin 4 luni la actualul loc de muncă.
- Să fie rezident în România și să îndeplinească cerințele de eligibilitate și de evaluare a bonității.
Banca ia în calcul și gradul de îndatorare, istoricul de creditare și obligațiile financiare existente. Îndeplinirea criteriilor minime nu garantează aprobarea cererii sau acordarea limitei maxime de credit.
Mai există și cashback
Salt Bank promovează și posibilitatea de a obține cashback prin programul „Marțea Mastercard”, pentru tranzacțiile eligibile efectuate cu cardul.
Beneficiul este acordat în condițiile programului Mastercard aplicabil, astfel că eligibilitatea cumpărăturilor și regulile de acordare trebuie verificate înainte de a considera cashback-ul un avantaj garantat pentru orice plată.
Merită cardul de credit Salt Bank?
Noul card Salt Bank vine cu o abordare interesantă pentru piața locală: experiență digitală, administrare din aplicație și flexibilitatea de a transforma în rate anumite cumpărături după efectuarea plății.
Principalul avantaj este că nu trebuie să anticipezi fiecare achiziție. Poți plăti inițial din contul curent și poți decide ulterior dacă vrei să transferi tranzacția pe credit, în condițiile oferite de bancă.
Pentru cei care își gestionează atent bugetul și rambursează la timp sumele utilizate, cele 12 rate fără dobândă din campania de lansare pot reprezenta o opțiune utilă, mai ales pentru achizițiile de Black Friday.
Pe de altă parte, dobânda standard de 28% pe an și comisionul anual de administrare arată că produsul nu trebuie privit ca o sursă de bani gratuită. Dacă nu respecți condițiile de rambursare, costurile pot crește considerabil.
În concluzie, cardul de credit Salt Bank merită urmărit pentru flexibilitatea sa, în special pentru funcția de transformare a cumpărăturilor deja plătite în rate. Avantajul real depinde însă de modul în care îl folosești și de respectarea condițiilor contractuale.
Mai multe informații: site-ul oficial Salt Bank – Card de credit.
Daca încă nu ai cont la Salt Bank îți poți face folosind codul meu de recomandare. XG3KF4. Descarcă aplicația aici: https://getapp.salt.bank/5Jb4/o7yp8uzl


